“网贷逾期律所”——这六个字,我每天能在咨询电话里听见不下二十遍。有人凌晨三点打过来,声音发抖。有人一进门就把手机摔在桌上,说催收的把他通讯录翻了个遍。
行,那就把大家最爱问的、也最容易被忽悠的事,一条一条拆开说。
一、先搞清楚:律所不是催收公司的对头,也不是你的救世主
1. 网贷逾期了,律所到底能帮我做什么?
能做的事其实很具体:帮你算清楚哪些利息是法律不认的,帮你跟平台谈一个能落地的还款方案,帮你在被起诉的时候把不该承担的部分砍掉。但你要是想让律所帮你“消除征信逾期记录”,趁早死了这条心!没人有这个权限。
2. 那些说“包消除征信”的律所,是什么路数?
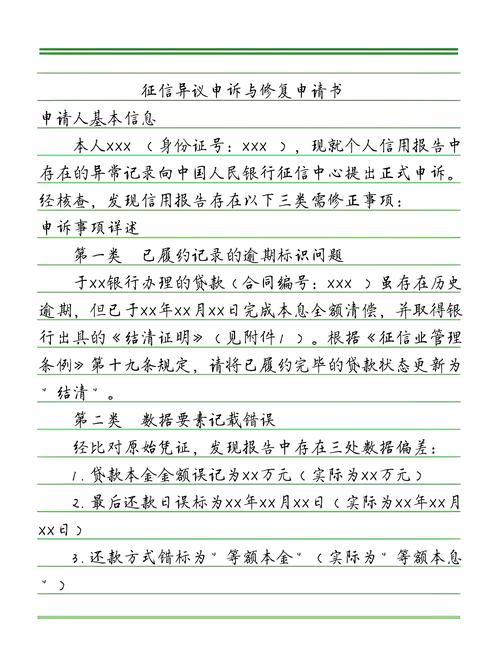
我跟你讲,基本是骗子。征信记录只有报送机构能改,而且必须基于事实错误。你确实逾期了,那就是逾期了。少数情况是平台自己算错了、重复上报了,这种可以走异议申诉。但张口就收你几千块“修复费”的,直接挂电话。
3. 逾期多久会被起诉?
没准儿。有的平台三个月就批量起诉,有的拖两年。看金额、看平台、看当地法院的案子积压情况。金额几千块的,平台往往懒得走诉讼,成本划不来。但金额上万的,尤其是几家头部平台,批量诉讼是常态。
4. 律所是不是什么案子都接?
不是。金额太小的,律所接了不划算,你也不划算。有的律所专做批量诉讼,站在平台那边。所以找律所之前,先问清楚:你代理的是借款人还是平台?这个问题能筛掉一大半。
5. 我自己跟平台协商,和律所去谈,有区别吗?
有。平台对个人和对律所的态度,有时候确实不一样。律所发函、出面谈,平台会知道这事可能要进诉讼程序,态度会软一些。但也不是绝对。有的平台照样硬。说到底,还是看你的还款能力和证据。
二、利息、罚息、服务费,哪些是纸老虎?
6. 网贷的利息到底多少算合法?
这个问题得分层看。持牌金融机构的贷款,法院一般参照年利率24%左右来裁量。民间借贷,现在的司法保护上限是LPR的四倍。但很多网贷把利息拆成“服务费”“会员费”“担保费”,加在一起年化能到60%甚至更高。这些拆分出来的费用,法院不一定全认。
7. 砍头息怎么算?
砍头息就是借一万,到手八千,但合同写一万。法律上,本金按实际到手的算。也就是说,那两千不能算本金,自然也不能拿它生利息。这个点,很多借款人不清楚,白白多还。
8. 罚息能高到离谱吗?
罚息本身可以约定,但加上利息、违约金,总和不能离谱。实践中,超过年利率24%的部分,法院大概率会调整。有些平台把罚息按日千分之五算,年化180%多,这种上了法庭基本站不住。
9. 平台收的“服务费”合法吗?
看服务有没有真实发生。很多平台所谓的服务费,就是变相利息。法院会把它和利息合并计算,看总成本有没有超过保护上限。所以别被“这是服务费不是利息”唬住。
10. 已经被催收骚扰了,能告他们吗?
能!但得留证据。通话录音、短信截图、对方工号、骚扰你亲友的记录,都存好。暴力催收、爆通讯录、P图群发,这些可能涉及侵犯公民个人信息、寻衅滋事。报警不一定立案,但民事诉讼可以主张精神损害赔偿。
11. 催收说“今天不还就上门”,真的会来吗?
大部分是话术。真上门的,极少。但有一种情况要小心:你留的地址是真实的,而且金额大、逾期久。不过就算上门,他们也只能协商,不能动手、不能进门、不能扣东西。敢越线,直接报警。
12. 平台爆了我通讯录,我能索赔吗?
可以主张,但金额别抱太高期望。法院一般看情节严重程度。如果只是打了几个联系人,赔偿可能就几千块。如果是大规模群发、P图侮辱,那性质不一样。关键还是证据。没有证据,法官想帮你也帮不了。
三、真被起诉了,法庭上怎么应对?
13. 收到法院传票,第一件事做什么?
先确认真假。看有没有案号,打12368查。现在很多“传票”是催收伪造的。如果真被起诉了,别躲。缺席判决对你极其不利,等于把对方说的全认了。
14. 管辖权异议有用吗?
看合同。很多网贷合同里写的是“由平台所在地法院管辖”,如果你在另一个省,可以提管辖权异议,要求移到你的住所地。这一招能拖时间,也能增加平台诉讼成本。但异议要在答辩期内提,过期就没了。
15. 法庭上最该争的是什么?
三个字:砍费用。把利息、罚息、服务费、违约金全部拉出来,逐项质疑。要求平台出示实际放款凭证、还款记录、费用计算依据。很多平台拿不全证据,最后法院只会支持本金加合理利息。
16. 已经还的钱超过本金了,还要还吗?
如果还的钱已经覆盖本金和合法利息,超出部分可以主张返还或者抵扣。我见过一个案子,借款人还了将近本金两倍,最后法院把超出部分判回来抵扣剩余债务。别觉得还了就白还了。
17. 被判决了,没钱还怎么办?
判决生效后,可以主动联系法院执行局,说明财产状况,申请分期履行。别玩失踪。失信被执行人名单、限高,这些后果比你想的严重。但如果你确实没财产,法院也没法变出钱来。

18. 律所收费一般怎么算?
看阶段。单纯咨询,几百到一千。发律师函,一两千。代理诉讼,按标的额比例,几千到几万都有。有些律所搞“全风险代理”,先不收费,回款后分成。这里面水很深,签合同前一定看清条款。
19. 网上那些“债务优化”公司,和律所有什么区别?
区别大了。律所受司法行政部门监管,律师有执业证。债务优化公司很多就是个中介,收你钱然后教你怎么跟平台闹。有的直接拿你信息去撸新的口子,以贷养贷,越陷越深。记住一句话:能查执业证的,才叫律师。
20. 协商还款,平台不同意怎么办?
一次不同意就两次。找对部门,别跟一线催收磨。直接找平台的贷后管理部门或者消费者权益保护通道。话术要硬:我有还款意愿,但目前收入只够基本生活,这是困难证明、收入流水,请给我一个可行方案。实在不行,走金融调解中心。
21. 征信花了,多久能恢复?
结清之日起,不良记录保留五年。注意,是结清之日起,不是逾期之日起。所以越早结清,越早开始倒计时。有人说“两年就没了”,那是错的。但银行看征信,通常重点看最近两年的记录,所以结清后养两年,影响会小很多。
22. 被列为失信被执行人,孩子上学受影响吗?
普通公立学校不受影响。但高收费的私立学校,可能会被限制。还有考公、参军、某些职业资格审查,会有影响。所以别把失信不当回事。
23. 到底要不要找网贷逾期律所?
看情况。如果你欠的不多,自己跟平台磨也能磨出方案。如果金额大、已经被起诉、或者催收已经严重影响生活,找专业律师是划算的。但前提是,你得找对人。别找那些承诺“百分百消除记录”的,找能坐下来给你算账的。
24. 最后说一句大实话。
网贷逾期不是天塌了。它就是个民事纠纷。催收的电话可以接……但别被吓住。法院的传票要认真对待,别躲。该还的钱要还,不该还的钱,一分都别多掏。律所的作用——就是帮你把这条线划清楚。