能,但不是所有。
大部分正规的网贷逾期律所,会先帮你整理所有负债的明细,核对平台的利息、服务费、担保费有没有超过当前LPR的4倍,先把不合理的收费部分剔除,再拿着对应的证据去和平台的贷后管理部门谈停催、谈分期或者延期,不是靠嘴皮子瞎忽悠。
别信那种吹牛逼的。
我见过不少当事人之前被黑中介骗了,说只要交2999就能永久停催,结果钱交了,催收电话反而更多了——因为那些黑中介根本没有和平台对接的渠道,要么是把你的信息转卖给别的催收公司,要么就是随便给平台打两个电话应付了事,根本起不了作用。
接下来把大家问得最多的问题一个个说清楚,省得你们再踩坑。
先把最关心的基础问题说透
1. 网贷逾期律所收前期费用是不是都是骗子?
说实话,99%都是。
正规律所的收费模式,要么是协商出结果之后再收服务费,要么是先收少量的、明确写进合同里的立案或者材料整理成本费,绝对不会上来就让你交大几千的“定金”“诚意金”,更不会说交了钱就百分百给你办成。
我上周刚接了个当事人,之前被所谓的“律所”收了3600的前期费,对方连他的负债明细都没要,就给他发了个网图的“协商成功通知书”,过了半个月催收照样上门,他再找对方,微信已经被删了。
2. 我自己和平台协商不行吗,非要找律所?
当然行。
如果你时间够,能耐着性子和平台的贷后专员打十几个甚至几十个电话,能准确拿出自己收入证明、困难佐证材料,能清楚说出哪些收费是不符合法律规定的,自己谈完全没问题。
但大部分人没这个精力。
上班要摸鱼接催收电话,下班要应付家里的事,和平台谈的时候对方一施压就慌,本来能谈下来60期分期,最后被忽悠成了12期,每个月还款额直接超过收入的一半,撑不了两个月又得逾期。
3. 网贷逾期律所说的“个性化分期”受法律保护吗?
分情况。
个性化分期是《商业银行信用卡业务监督管理办法》第70条明确规定的,针对信用卡逾期的协商政策,最长可以分60期,停掉所有罚息和违约金。部分持牌网贷平台会参照这个政策执行,但没有强制要求。
如果是那种没有放贷资质的714高炮,根本谈不上什么个性化分期,直接让对方走法律程序就行,法院根本不会支持他们超过法定上限的利息。
4. 找网贷逾期律所会不会影响我考公或者政审?
不会。
只要你没有被法院列为失信被执行人、没有刑事犯罪记录,单纯的网贷逾期、委托律所协商,根本不会影响你的政审,更不会留下所谓的“案底”。别被催收吓唬住,说什么你不还钱就影响你家孩子上学,纯纯扯淡。
5. 网贷逾期律所能不能帮我消除征信上的逾期记录?
不能。
别傻了!
征信上的逾期记录,只有在你还清欠款之后,满5年才会自动消除,不管是律所还是所谓的“内部渠道”,都不可能直接帮你删掉已经上传到央行征信系统的记录。但凡说能帮你消征信的,全是骗子,一骗一个准。
6. 我欠的是714高炮,找律所有用吗?
有用,但不是用来协商的。
714高炮的实际利率普遍超过1000%,本身就是违法的,找律所可以帮你固定对方暴力催收、阴阳合同的证据,要是对方敢爆你通讯录、威胁你,直接带着证据去报警或者向金融监管部门投诉,比你自己瞎骂有用多了。
7. 网贷逾期律所说帮我应诉,真的会派律师出庭吗?
正规的会。
要是你真的被平台起诉到法院,正规律所会安排对应的执业律师拿着委托手续去开庭,帮你核对对方的诉讼请求有没有不合理的部分,帮你争取减免罚息、争取分期还款的方案,不会让你一个人慌慌张张去法院面对对方的代理律师。
那种说帮你“应诉”结果只给你发个开庭注意事项的,纯纯是收了钱不办事的黑中介。
8. 网贷逾期律所的收费一般是多少?
没有统一标准。
一般是按照你逾期总金额的3%-10%收服务费,协商出结果之后再付,也有那种固定收费的,比如处理单个平台的逾期收1000-2000块,处理多个平台的话会有优惠。
但凡收费超过逾期金额15%的,直接走,没必要花那个冤枉钱。
9. 我已经被平台起诉了,再找网贷逾期律所来得及吗?
来得及。
只要还没出最终的判决书,都可以找律所帮你和平台谈诉前调解,很多平台其实也不想走诉讼程序,耗时间耗人力,只要你拿出确实的困难证明,大概率能谈成分期还款的方案,不用走到强制执行那一步。
10. 网贷逾期律所会帮我和平台谈减免罚息违约金吗?
会。
只要你能拿出对应的困难证明,比如失业证明、重大疾病诊断书、低收入证明,律所一般都会帮你申请全额或者部分减免罚息、违约金,毕竟这些费用本身就是平台用来施压的筹码,真走到协商阶段,大部分都能谈下来。
这些坑我见一次骂一次
11. 找网贷逾期律所需要给他们什么材料?
你的身份证复印件、所有网贷的借款合同、还款记录、逾期之后的催收记录、你的收入证明、相关的困难佐证材料。
别什么材料都不给,就指望律所帮你把所有事搞定,巧妇难为无米之炊,你连自己欠了多少钱、哪些收费不合理都说不清楚,律所怎么帮你谈?
12. 网贷逾期律所说的“停息挂账”和银行的个性化分期是一回事吗?
本质上是一回事。
“停息挂账”是大家口头上的说法,官方的说法就是个性化分期,就是停止计算新的罚息违约金,把你原来的欠款重新分期偿还,部分平台还会允许你先还少量本金,剩下的钱延期1-3年再还。
13. 我刚逾期3天,要不要马上找网贷逾期律所?
不用。
刚逾期的前7天,基本都是平台内部的催收在给你打电话,这个时候你自己接下电话,说明下自己的困难,说清楚不是故意不还,只是暂时资金周转不开,大部分平台都会给你1-3天的缓冲期。
等逾期超过15天,平台把你的债务转给第三方催收了,催收开始爆通讯录、骚扰你家人的时候,再考虑找律所也不迟。
14. 网贷逾期律所会不会泄露我的个人信息?
正规律所不会。
律所本身有严格的执业规范,泄露客户信息是要被司法局处罚的,严重的还会被吊销执业证,没人会为了这点小事砸自己的饭碗。
但那种没有资质的黑中介就不一定了,我之前碰到好几个当事人,找了所谓的“律所”之后,反而接到了更多别的网贷平台的推销电话,就是被对方把信息卖了。
15. 找网贷逾期律所协商期间,催收还会给我打电话吗?
会,但会少很多。
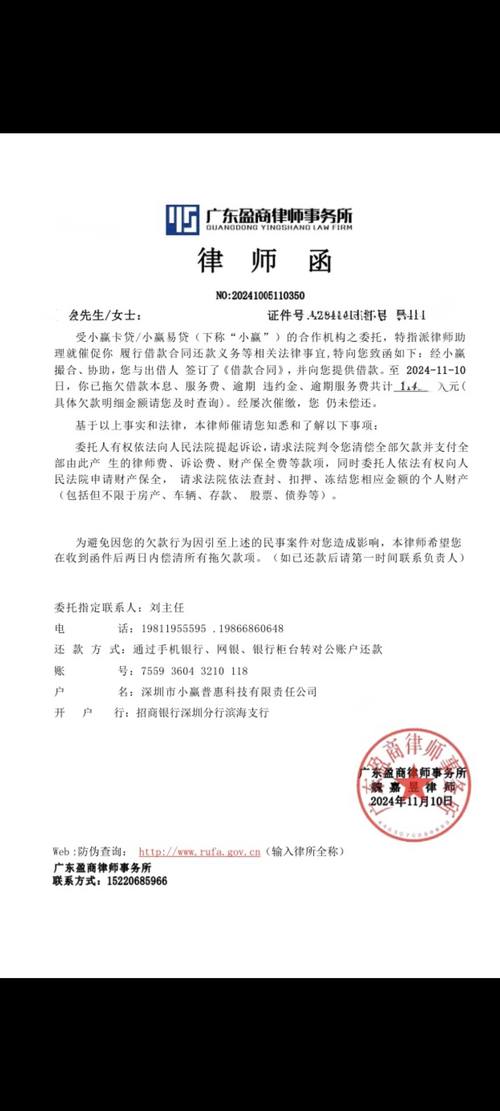
只要律所给平台发了正式的律师函,告知平台已经委托律所处理相关的债务问题,大部分正规平台都会停止对你个人和家人的高频催收,只会和律所对接协商的事。
但那种没有资质的野平台,根本不管你有没有委托律师,该催收还是催收,这个时候律所会帮你固定对方违规催收的证据,去投诉或者报警。
16. 我欠的是持牌消费金融的钱,找律所协商成功率高吗?
挺高的。
持牌消费金融公司本身是受银保监会监管的,只要你能拿出真实的困难证明,不会故意拖欠不还,协商下来的概率基本在80%以上,比那些小网贷平台好谈多了。
17. 网贷逾期律所能不能帮我申请延期1-3年还款?
部分可以。
如果你确实没有还款能力,比如刚失业、得了重大疾病,短期内拿不出钱还款,律所可以帮你和平台谈延期1-3年,这期间你不用还钱,也不会被催收,等你之后有还款能力了,再一次性把本金还上,或者再谈分期。
但要是你明明有收入,就是不想还钱,想靠延期当老赖,那没人能帮你。
18. 如果和网贷平台谈成了分期,后面还不上怎么办?
这个要提前和律所说清楚。
如果是因为突发的变故,比如失业、生病,再次没有还款能力,律所可以帮你和平台重新谈方案,调整分期期数或者再次延期。但要是你谈成了之后有钱不还,天天买奢侈品、出去旅游,那平台直接会按照原来的合同起诉你,之前谈的所有减免都作废,还要把之前免掉的罚息一起算进去。
真要找律所,照着这几条挑准没错

19. 网贷逾期律所的委托合同里要注意什么?
重点看三个地方:第一,收费的时间节点,是不是协商出结果之后再收费,有没有写清楚如果协商不成功要全额退费;第二,服务的具体内容,是不是包含了停催、协商分期、应诉这些,有没有写清楚如果对方泄露你的信息要承担什么责任;第三,有没有霸王条款,比如不管你有没有协商成功,都不能要求退费,或者要求你必须把所有的还款都通过律所的账户转。
20. 网贷逾期律所真的能帮我停催停诉吗?
回到最开始的问题。
正规律所可以帮你把违规的高频催收压下去,也可以帮你在被起诉之前和平台谈好方案,避免走到诉讼那一步,但绝对不是说只要找了律所,就再也不会接到一个催收电话,再也不会被起诉,那些拍胸脯给你保证的,全是骗子。
说实话,网贷逾期本身不是什么天大的事,没必要天天焦虑得睡不着觉,也不要病急乱投医被那些黑中介骗了钱。
能自己谈就自己谈,谈不下来就找正规律所,只要你有还款的意愿,不是故意当老赖,总有解决的办法。
别被催收的几句话吓住。
天塌不下来。