上周翻后台私信,半个月收了300多条问网贷逾期律所的消息,有个小伙子甚至把自己逾期的截图、和所谓“法务”的聊天记录全发过来,就问一句:“姐,你帮我看看我是不是又被骗了?”
说实话,我见太多了。
找网贷逾期律所的人,大多是已经被催收磨得快撑不住的——上班被打电话,接孩子被发短信,甚至连远在老家的爸妈都收到了威胁短信。病急乱投医的心态下,踩坑的人真的数不过来。我上周接了个当事人,之前被网上的“法务公司”骗了八千多,对方说能帮他把12万的网贷谈成只还2万本金,结果收了钱之后连平台的对接电话都没打过,只给他发了几段催收的骚扰短信当“工作成果”。
气到发抖。
真的。
先泼盆冷水:别把网贷逾期律所当救命稻草
问:网贷逾期律所真的能帮我把欠的钱谈成只还本金吗?
没有任何正规律所会承诺100%谈成只还本金。
平台的减免政策是跟着内部风控走的,不是哪个律师打个招呼就能随便改的。
一般来说,只有当你逾期时间超过3个月,平台觉得通过常规催收已经收不回钱了,才会放出一部分协商空间——可能是减免部分利息,可能是延期1-3年之后一次性结清时给点折扣,能谈成只还本金的情况,少之又少。
但凡上来就给你拍胸脯说“包谈成本金”的,直接拉黑。
问:市面上说“全风险代理,不赢不收钱”的网贷逾期律所靠谱吗?
别被这句话骗了。
全风险代理的意思是,前期不收费,等帮你谈成方案了再按比例抽成。听着挺好?但你仔细想,正规律所的执业律师,时间成本是很高的。
处理十几个网贷的协商,要对接平台的贷后部门,要整理你的负债材料,要和对方反复拉扯,一个案子跟进下来少说两三个月。真按全风险来,遇到那种欠了几万块的当事人,最后谈成的方案可能还覆盖不了律师的时间成本。
说白了,敢喊全风险的,大多是没有律师执业资质的黑中介。他们的“风险代理”,是先让你交个几百块的“立案费”“材料费”,后面谈成了再收你总欠款10%-20%的佣金——谈不成?那钱你别想退。
问:网贷逾期律所收的前期费用到底多少是合理的?
我见过收3000的,收8000的,甚至有收15000的。
说实话,没有统一的定价,但有个判断标准:如果前期收费超过你总负债的5%,你就得多留个心眼。
比如你总共欠了5万,前期收你2500以内是正常的——毕竟律师要花时间整理材料、对接平台。但如果一上来就收你大几千,连你的负债明细都没问清楚,那大概率是奔着赚你那笔前期费来的,根本没想着帮你谈方案。
问:我刚逾期3天,就找网贷逾期律所介入会不会太早?
太早了。
刚逾期的头7天,平台的催收都是内部员工打,力度其实不大。你这时候就找律所介入,平台根本不会理你——人家还没觉得你有还款困难呢,凭什么给你减免?
一般建议逾期满1个月,确实已经凑不出来钱按原计划还款了,再考虑找专业的人介入。太早找,纯纯浪费钱。
问:网贷逾期律所说能帮我屏蔽所有催收电话,是真的吗?
假的。
没有任何机构能100%屏蔽催收的电话。正规律所能做的,是帮你和平台协商,把你列为“正在协商还款的用户”,让催收减少拨打频率,甚至停止对第三方联系人的骚扰。
那种说“接不到一个催收电话”的,要么是给你装个拦截软件,要么是直接把你手机号设成空号——到时候平台联系不上你,直接按恶意失联给你起诉了,你哭都来不及。
找对人比找快人重要:正规律所的识别方法
问:找网贷逾期律所的时候,怎么分辨对方是正规律所还是催收马甲?
很简单,三个标准卡:
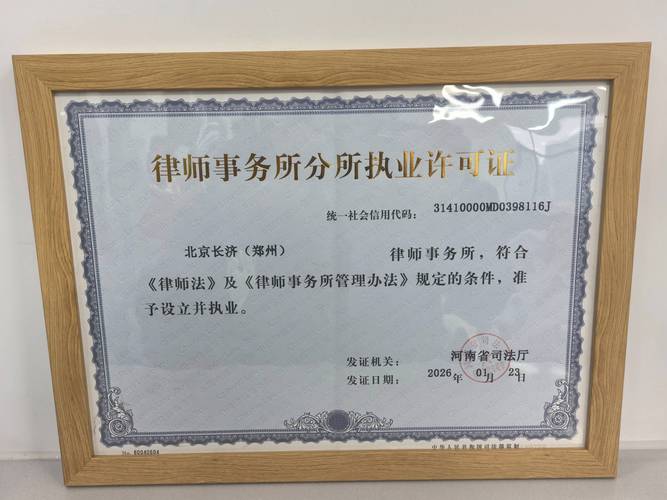
第一,能不能给你看加盖律所公章的执业许可证明。刚才放的那张图,就是正规律所必须挂在经营场所的资质——但凡拿不出来的,全是黑中介。
第二,对接你的人,能不能报得出自己的律师执业证号。你拿到号之后,去当地司法局的官网一查,身份信息对得上才是真律师。很多所谓的“律所对接人”,其实就是之前干催收的,换个马甲就来接协商的活。
第三,正规律所不会在你还没到所里面谈、没看完你全部负债材料的情况下,就直接给你报总价、催你交钱。
问:网贷逾期律所处理我的案子,会不会把我的个人信息泄露给第三方?
正规律所不会。
《律师法》明确规定,律师对在执业活动中知悉的当事人隐私,是有保密义务的。泄露了是要被吊证的,没人会拿自己的执业资格开玩笑。
但那种没有资质的黑中介就不一定了——我之前见过黑中介把逾期用户的联系方式,倒卖给其他的债务优化机构,后面你会接到一堆莫名其妙的推销电话,全是这么来的。
问:我欠的网贷本身就是砍头息、高炮,找网贷逾期律所能帮我追多付的钱吗?
能。
而且这部分是律师的常规业务。只要你有当时的转账记录、借款合同,算下来实际利率超过LPR的4倍,多付的部分本来就不受法律保护。
找正规律所的话,甚至可以帮你发律师函给平台,要求返还多收的利息。很多高炮平台收到律师函,二话不说就把钱退了——他们自己本来就不合规,根本不敢闹到法院去。
问:网贷逾期律所说能帮我把逾期记录从征信上消掉,这话能信吗?
打死都别信。
征信逾期记录的修改权限,只在央行和上报逾期记录的金融机构手里,律师没有这个权限。
除非你能证明逾期是平台的原因造成的——比如平台系统故障扣不了款导致的逾期,不然任何说能帮你花钱消征信的,全是骗子。真消掉的那种,要么是平台的内部操作,要么是骗子给你P了个假的征信报告哄你交钱。
问:我被网贷平台起诉了,这时候再找网贷逾期律所还来得及吗?
来得及,但别拖到开庭当天。
只要法院还没出最终判决,律师都能帮你对接原告平台谈调解。很多人收到法院传票就慌了,觉得自己肯定要败诉要被执行,其实只要你有还款意愿,平台大多愿意在开庭前给你出个个性化的分期方案。
但你要是拖到判决都下来了,再找律师就晚了——那时候要处理的是执行阶段的问题,成本比之前高好几倍。
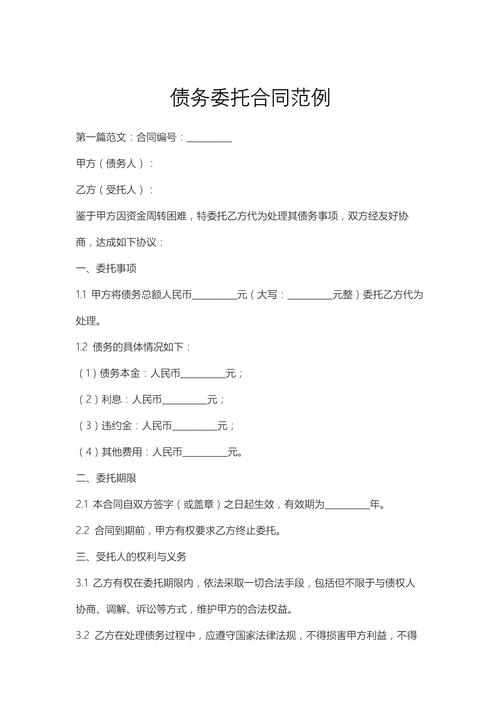
问:网贷逾期律所和我签的委托合同里,哪些条款是绝对不能签的?
两个坑,踩一个都能让你亏几万。
第一个,合同里写着“无论协商结果如何,已交费用概不退还”的,别签。要是律师根本没帮你对接平台,凭什么不退钱?
第二个,合同里写着“律师有权代你决定还款金额、签署还款协议”的,别签。你的钱,你得自己说了算。但凡把授权给出去,律师和平台谈个什么高利息的方案,你都得认。
真到了委托环节,这些细节你必须盯紧
问:找网贷逾期律所处理债务,会不会反过来让我背上更多的债?
找错人会。
我之前遇到个当事人,被黑中介忽悠去借了个新的高利息贷款,用来“还旧的网贷”,结果利滚利,本来欠的5万,半年时间变成12万。
正规律所绝对不会让你去借新钱还旧债。他们的方案全是基于你现有的负债谈减免、谈分期,不会给你出那种拆东墙补西墙的主意。
问:网贷逾期律所一般多久能和平台谈出一个初步方案?
看平台的处理效率。
一般来说,国有银行、持牌消费金融公司的流程会慢一点,大概1-2个月能出初步方案。那些小的网贷平台,流程快的话,两周就能谈出结果。
要是你找的律所,半个月了连平台的对接进度都不给你反馈,那你得主动问——别等人家把你晾在那,催收都把你告了,你还不知道进展到哪了。
问:我同时欠了5个以上的网贷平台,找网贷逾期律所能打包一起处理吗?
能。
但你得提前把每个平台的欠款金额、逾期时间、已还金额、有没有被起诉这些信息,全部整理成表格给律师。别让律师帮你一个个去翻聊天记录、查账单,那样效率低,费用也会更高。
问:网贷逾期律所处理案子的时候,会不会要求我把所有银行卡都冻结?
不会。
冻结银行卡是法院的权力,律师没有资格让你冻结自己的卡。但凡有人让你把银行卡里的钱转到所谓的“监管账户”,直接报警——那就是诈骗。
正规律所只会让你把每个平台的还款账户留好,等谈成方案了,你自己直接把钱转到平台的官方账户里,不会经过律所的手。
问:如果网贷逾期律所没谈成我想要的方案,之前交的钱能退吗?
看合同约定。
正规律所的合同里,一般会写清楚:如果律师已经完成了前期的材料整理、对接工作,但最终因为平台的原因没谈成方案,会按比例退一部分费用。要是根本没开展任何工作,那钱全退。
那种写着“一分钱不退”的,别签。
问:我是上班族,找网贷逾期律所处理债务,会不会影响我现在的工作?
不会。
正规律所帮你处理协商的事,是和平台的贷后部门对接,不会跑到你公司去闹。反而要是你不处理,催收打到你公司领导那里,你才真的要丢工作。
当然,你自己得留个心眼:和平台谈的时候,别把自己的工作单位、收入情况说的太夸张,免得平台觉得你有能力还款,不给你减免。
问:网贷逾期律所说能帮我申请最长60期的延期还款,是所有平台都能做到吗?
不是。
60期的个性化分期,是针对信用卡的政策。网贷平台的分期,大多最长是36期,延期的话一般是1-3年,到期之后一次性结清。
但凡说所有平台都能给你分60期的,纯纯是不懂业务的销售。
其实啊,找网贷逾期律所的本质,是花钱买专业的人帮你省时间、少踩坑,不是花钱买个“不用还钱”的美梦。
你自己账上有多少钱,每个月能拿出多少来还款,心里得有数。
别被人几句忽悠,就把攒了好久的辛苦钱全交出去了。